3627 opinii z Google Rating
logo
logo logo partnera
  • Nowe
  • Używane
  • Finansowanie
    Finansowanie
    • Leasing

      Nowe i używane samochody osobowe - popularne, premium oraz chińskie. Dla firm i osób prywatnych. Umowa od 24 miesięcy. Rabaty do 30%.

      Sprawdź oferty
    • Wynajem długoterminowy

      Bez wkładu własnego, obowiązku wykupu i zmartwień - wszystko w cenie raty. Umowa od 12 miesięcy. Auta w abonamencie - płacisz i jeździsz.

      Sprawdź oferty
    • Kredyt

      Elastyczny kredyt dla osób prywatnych i firm – pełna własność, pełna swoboda. Nowe i używane samochody z rabatem do 30%.

      Sprawdź oferty
    Wszystkie oferty
  • Strefa wiedzy
  • Kontakt
  • O nas
Zamów rozmowę
Napisz wiadomość
  • Główna
  • Zamknij
    Szukaj
  • Zamknij
    Kontakt
  • Oferty
  • Zamknij
    Menu
  • Nowyosobowy.pl
  • Strefa wiedzy
  • Kredyt samochodowy z wkładem własnym vs. bez wkładu – co się opłaca

Kredyt samochodowy z wkładem własnym vs. bez wkładu – co się opłaca

Data utworzenia: 17.06.2026 Beata Szymańska
Data modyfikacji: 23.06.2026

Masz 40 tys. zł oszczędności i właśnie planujesz kredyt samochodowy. Czy lepiej przeznaczyć te środki na wkład własny czy zostawić na koncie? Odpowiedź nie zawsze jest tak oczywista, jak mogłoby się wydawać.
Czego dowiesz się z naszego artykułu?

Czym jest wkład własny w kredycie samochodowym?
Kiedy bank może wymagać wkładu własnego?
Jak zmienia się kredyt wraz ze wzrostem wkładu własnego?
Mit 1. Lepiej przeznaczyć wszystkie oszczędności na wkład własny niż płacić odsetki
Mit 2. Wkład własny zawsze poprawia zdolność kredytową
Mit 3. Im większy wkład własny, tym lepiej
Wkład własny to tylko jeden element układanki
Przykład w praktyce – dwa różne kredyty na to samo auto
Podsumowanie

Czym jest wkład własny w kredycie samochodowym?

Kredyt samochodowy to forma finansowania, w której bank przekazuje środki na zakup konkretnego auta, natomiast Ty spłacasz zobowiązanie w ustalonych ratach przez czas określony w umowie. Jednym z parametrów kredytu może być wkład własny. To część ceny samochodu, którą pokrywasz z własnych środków, zanim bank uruchomi kredyt. Im wyższy wkład własny, tym mniejszą kwotę musisz pożyczyć.

wyBorek
Chery Tiggo 7 Premium 1.5 T-GDI HEV DCT

Chcesz zobaczyć
więcej?

Nowy
  • Pełna hybryda
  • A

Chery Tiggo 7

Premium 1.5 T-GDI HEV DCT

Cena Superauto: 123 900 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Asystent martwego pola
  • Elektrycznie ustawiany fotel kierowcy
  • Keyless Go
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Lampy przednie w technologii LED
  • Kontrola odległości z tyłu
  • Interfejs Bluetooth
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 8% Rabat z tytułu finansowania 11 000 zł
Rata kredytu: 2 208zł miesięcznie
wyBorek
Mercedes GLC Coupe 220 d 4-Matic AMG Line

Chcesz zobaczyć
więcej?

Nowy
  • Diesel
  • A

Mercedes GLC

Coupe 220 d 4-Matic AMG Line

Cena Superauto: 290 000 zł brutto
  • Kamera panoramiczna 360
  • Hak
  • Dach panoramiczny
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Keyless Go
  • Siedzenie z pamięcią ustawienia
  • Kamera parkowania tył
  • Apple CarPlay
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Zawieszenie sportowe
  • Tapicerka częściowo skórzana
  • Lampy przednie w technologii LED
  • Ładowanie bezprzewodowe urządzeń
  • System nawigacji satelitarnej
  • Lusterka boczne składane elektrycznie
  • Kierownica sportowa
  • Gniazdo USB
  • Dostęp do internetu
  • Rozkładana tylna kanapa
Oszczędzasz 21% Rabat z tytułu finansowania 74 838 zł
Rata kredytu: 5 157zł miesięcznie
wyBorek
Chery Tiggo 9 Prestige 1.5 T-GDI Super Hybrid DHT 7os.

Zobacz film
z prezentacją

Chery Tiggo 9 Prestige 1.5 T-GDI Super Hybrid DHT 7os.

Chcesz zobaczyć
więcej?

Nowy
  • Hybryda plug-in
  • A

Chery Tiggo 9

Prestige 1.5 T-GDI Super Hybrid DHT 7os.

Cena Superauto: 182 900 zł brutto
  • System nagłośnienia premium
  • Wyświetlacz typu Head-Up
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Dach panoramiczny
  • Fotele przednie wentylowane
  • Asystent martwego pola
  • Podgrzewana kierownica
  • Fotele z masażem
  • Elektrycznie ustawiany fotel kierowcy
  • Tapicerka skórzana
  • Keyless Go
  • Siedzenie z pamięcią ustawienia
  • Asystent pasa ruchu
  • Park Assistant – asystent parkowania
  • Android Auto
  • Zegary cyfrowe
  • Podgrzewana przednia szyba
  • Lampy przednie w technologii LED
  • Fotele tylne wentylowane
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Autonomiczny system kierowania
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Dostęp do internetu
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 13% Rabat z tytułu finansowania 27 000 zł
Rata kredytu: 3 248zł miesięcznie
wyBorek
Skoda Superb Drive 2.0 TDI DSG 4x4

Chcesz zobaczyć
więcej?

Nowy
  • Diesel
  • A

Skoda Superb

Drive 2.0 TDI DSG 4x4

Cena Superauto: 184 900 zł brutto
  • Hak
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Keyless Go
  • Kamera parkowania tył
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Kontrola odległości od poprzedzającego pojazdu
  • Ładowanie bezprzewodowe urządzeń
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Tapicerka materiałowa
  • Dostęp do internetu
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 21% Rabat z tytułu finansowania 48 300 zł
Rata kredytu: 3 292zł miesięcznie
wyBorek
Skoda Kodiaq Drive 1.5 TSI mHEV DSG

Chcesz zobaczyć
więcej?

Nowy
  • Benzyna
  • A

Skoda Kodiaq

Drive 1.5 TSI mHEV DSG

Cena Superauto: 157 900 zł brutto
  • Hak
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Elektrycznie ustawiany fotel kierowcy
  • Keyless Go
  • Kamera parkowania tył
  • Apple CarPlay
  • Asystent pasa ruchu
  • Klimatyzacja automatyczna: 3-strefowa
  • Zegary cyfrowe
  • Podgrzewana przednia szyba
  • Kontrola odległości od poprzedzającego pojazdu
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Kierownica sportowa
  • Isofix
  • Gniazdo USB
  • Tapicerka materiałowa
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 22% Rabat z tytułu finansowania 43 700 zł
Rata kredytu: 2 815zł miesięcznie
wyBorek
Skoda Kodiaq Drive 1.5 TSI mHEV DSG

Chcesz zobaczyć
więcej?

Nowy
  • Benzyna
  • A

Skoda Kodiaq

Drive 1.5 TSI mHEV DSG

Cena Superauto: 154 900 zł brutto
  • Hak
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Elektrycznie ustawiany fotel kierowcy
  • Keyless Go
  • Kamera parkowania tył
  • Apple CarPlay
  • Asystent pasa ruchu
  • Klimatyzacja automatyczna: 3-strefowa
  • Zegary cyfrowe
  • Podgrzewana przednia szyba
  • Kontrola odległości od poprzedzającego pojazdu
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Kierownica sportowa
  • Isofix
  • Gniazdo USB
  • Tapicerka materiałowa
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 22% Rabat z tytułu finansowania 43 500 zł
Rata kredytu: 2 750zł miesięcznie
wyBorek
Skoda Kodiaq Drive 2.0 TDI 4x4 DSG

Chcesz zobaczyć
więcej?

Nowy
  • Diesel
  • A

Skoda Kodiaq

Drive 2.0 TDI 4x4 DSG

Cena Superauto: 175 900 zł brutto
  • Hak
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Elektrycznie ustawiany fotel kierowcy
  • Keyless Go
  • Kamera parkowania tył
  • Apple CarPlay
  • Asystent pasa ruchu
  • Klimatyzacja automatyczna: 3-strefowa
  • Zegary cyfrowe
  • Podgrzewana przednia szyba
  • Kontrola odległości od poprzedzającego pojazdu
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Isofix
  • Gniazdo USB
  • Tapicerka materiałowa
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 23% Rabat z tytułu finansowania 52 000 zł
Rata kredytu: 3 118zł miesięcznie
wyBorek
Skoda Superb Edition 130 1.5 TSI mHEV DSG

Chcesz zobaczyć
więcej?

Nowy
  • Benzyna
  • A

Skoda Superb

Edition 130 1.5 TSI mHEV DSG

Cena Superauto: 145 900 zł brutto
  • Hak
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Keyless Go
  • Kamera parkowania tył
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Kontrola odległości od poprzedzającego pojazdu
  • Ładowanie bezprzewodowe urządzeń
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Tapicerka materiałowa
  • Dostęp do internetu
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 26% Rabat z tytułu finansowania 51 850 zł
Rata kredytu: 2 598zł miesięcznie
wyBorek
Mercedes GLC Coupe 200 d 4-Matic AMG Line

Chcesz zobaczyć
więcej?

Nowy
  • Diesel
  • A

Mercedes GLC

Coupe 200 d 4-Matic AMG Line

Cena Superauto: 282 700 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Hak
  • Dach panoramiczny
  • Fotele przednie wentylowane
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Keyless Go
  • Siedzenie z pamięcią ustawienia
  • Kamera parkowania tył
  • Apple CarPlay
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Zawieszenie sportowe
  • Ładowanie bezprzewodowe urządzeń
  • System nawigacji satelitarnej
  • Lusterka boczne składane elektrycznie
  • Kierownica sportowa
  • Gniazdo USB
  • Dostęp do internetu
  • Rozkładana tylna kanapa
Oszczędzasz 20% Rabat z tytułu finansowania 72 877 zł
Rata kredytu: 5 021zł miesięcznie
wyBorek
Mercedes GLC Coupe 200 d 4-Matic AMG Line

Chcesz zobaczyć
więcej?

Nowy
  • Diesel
  • A

Mercedes GLC

Coupe 200 d 4-Matic AMG Line

Cena Superauto: 275 300 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Hak
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Keyless Go
  • Siedzenie z pamięcią ustawienia
  • Kamera parkowania tył
  • Apple CarPlay
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Zawieszenie sportowe
  • Tapicerka częściowo skórzana
  • Ładowanie bezprzewodowe urządzeń
  • System nawigacji satelitarnej
  • Lusterka boczne składane elektrycznie
  • Kierownica sportowa
  • Gniazdo USB
  • Dostęp do internetu
  • Rozkładana tylna kanapa
Oszczędzasz 20% Rabat z tytułu finansowania 70 963 zł
Rata kredytu: 4 882zł miesięcznie

Wysokość wkładu własnego najczęściej określa się jako procent wartości pojazdu. Jeśli samochód kosztuje 200 tys. zł, a bank wymaga 20% wkładu własnego, oznacza to, że musisz wpłacić 40 tys. zł z własnej kieszeni. Pozostałe 160 tys. zł może zostać sfinansowane kredytem.

Na rynku można znaleźć zarówno kredyty samochodowe, w których wniesienie wkładu własnego jest dobrowolne, jak i oferty obligatoryjnie wymagające udziału klienta w kosztach zakupu pojazdu. W praktyce najczęściej spotykane są poziomy od 10% do 50% wartości auta. Oznacza to, że przy samochodzie wartym 200 tys. zł wkład własny może wynosić od 20 tys. zł do nawet 100 tys. zł.

Dlaczego banki lubią wkład własny?

Z perspektywy banku im większy jest udział klienta w finansowaniu zakupu, tym mniejsze ryzyko związane z udzieleniem kredytu. Jeśli samochód kosztuje 200 tys. zł, a Ty wpłacasz 40 tys. zł wkładu własnego, bank finansuje jedynie 160 tys. zł. W efekcie pożycza mniej pieniędzy, a więc również mniej ryzykuje.

Znaczenie ma również sama wartość samochodu. Większość aut z czasem traci na wartości, szczególnie w pierwszych latach eksploatacji. Gdy kredyt obejmuje 100% ceny pojazdu, przez pewien okres może zdarzyć się sytuacja, w której wartość rynkowa auta spadnie poniżej kwoty, jaką wciąż jesteś winien bankowi. Wkład własny zmniejsza to ryzyko, ponieważ od początku część wartości auta została już pokryta z Twoich środków.

Wysokość zadłużenia w stosunku do ceny auta ma znaczenie również wtedy, gdy kredytobiorca przestaje regulować raty. Samochód stanowi jedno z zabezpieczeń kredytu, dlatego bank musi brać pod uwagę możliwość jego sprzedaży w celu odzyskania należności. Im mniejsza kwota pozostała do spłaty w relacji do wartości pojazdu, tym większa szansa, że odzyskane środki pokryją zadłużenie.

Z tego powodu wkład własny jest dla banku sygnałem, że klient bierze na siebie część ryzyka związanego z zakupem samochodu. Instytucja finansowa nie musi angażować pełnej kwoty potrzebnej do sfinansowania transakcji, a jednocześnie zyskuje dodatkowy margines bezpieczeństwa na wypadek nieprzewidzianych problemów.

Reasumując, dla klienta wkład własny jest wydatkiem. Dla banku – dodatkowym zabezpieczeniem.

Kiedy bank może wymagać wkładu własnego?

Choć na rynku można znaleźć kredyty samochodowe bez wkładu własnego, nie oznacza to, że takie rozwiązanie będzie dostępne w każdej sytuacji. Zdarza się, że bank oczekuje od klienta wniesienia części środków na zakup auta. Wynika to zazwyczaj ze specyfiki kupowanego pojazdu lub profilu finansowego samego klienta.

Jednym z przykładów takich sytuacji są samochody o wysokiej wartości. Im droższy pojazd, tym większa kwota finansowania, a więc również potencjalna strata banku, gdyby pojawiły się problemy ze spłatą zobowiązania. Wkład własny pozwala zmniejszyć kwotę zaangażowania banku już na początku umowy.

Podobnie wygląda sytuacja w przypadku nietypowych modeli. Luksusowe limuzyny, samochody sportowe czy pojazdy z bardzo wąskiej niszy mają zwykle mniejszą grupę potencjalnych nabywców niż popularne auta kompaktowe lub SUV-y. Jeśli bank musiałby przejąć taki samochód i sprzedać go na rynku wtórnym, proces mógłby być dłuższy i mniej przewidywalny. Wkład własny stanowi więc dodatkowy margines bezpieczeństwa.

Znaczenie może mieć także tempo utraty wartości pojazdu. Niektóre modele już po kilku latach są warte znacznie mniej niż w momencie zakupu. Im szybciej samochód traci na wartości, tym większe ryzyko, że jego cena rynkowa spadnie poniżej pozostałego do spłaty zadłużenia. W takiej sytuacji udział własny klienta pomaga utrzymać bezpieczniejszą relację między wartością auta a saldem kredytu.

Podobny mechanizm działa przy ocenie sytuacji finansowej kredytobiorcy. Przykładowo przedsiębiorca prowadzący działalność od dwóch miesięcy nie dysponuje jeszcze długą historią finansową, która pozwoliłaby ocenić stabilność jego przychodów. Z punktu widzenia banku oznacza to większą niepewność niż w przypadku firmy działającej od wielu lat. Wniesienie wkładu własnego może częściowo zrekompensować ten dodatkowy poziom ryzyka.

Tak samo jest przy niższej zdolności kredytowej. Jeśli analiza dochodów wskazuje, że spłata zobowiązania może być dla klienta większym obciążeniem, bank często oczekuje większego zaangażowania własnych środków. Dzięki temu kwota kredytu staje się niższa, a ryzyko związane z finansowaniem maleje.

W praktyce wszystkie te sytuacje mają wspólny mianownik. Im większa niepewność dotycząca wartości samochodu lub możliwości terminowej spłaty kredytu, tym większe prawdopodobieństwo, że bank będzie oczekiwał udziału klienta w finansowaniu zakupu. Wkład własny jest więc narzędziem pozwalającym ograniczyć ryzyko transakcji.

Jak zmienia się kredyt wraz ze wzrostem wkładu własnego?

Im wyższy wkład własny, tym niższa kwota kredytu, a więc również niższa rata i mniejszy koszt odsetek. Z drugiej strony większy wkład oznacza, że już na początku transakcji musisz zaangażować więcej własnych środków.

Nie oznacza to jednak, że wpłacenie dużej gotówki na start zawsze jest najlepszym rozwiązaniem. Wokół wkładu własnego narosło wiele uproszczeń, które często powtarzają doradcy, znajomi czy internetowe poradniki. W praktyce niektóre z nich są prawdziwe tylko w określonych sytuacjach, a inne mogą prowadzić do błędnych decyzji finansowych.

Mit 1. Lepiej przeznaczyć wszystkie oszczędności na wkład własny niż płacić odsetki

Na pierwszy rzut oka takie podejście wydaje się rozsądne. Problem polega na tym, że koszt kredytu nie jest jedynym elementem, który warto brać pod uwagę.

Wyobraź sobie, że dysponujesz oszczędnościami w wysokości 50 tys. zł. Możesz przeznaczyć całą kwotę na wkład własny i obniżyć koszt finansowania. Możesz też wpłacić tylko część środków, pozostawiając resztę jako zabezpieczenie na nieprzewidziane wydatki.

W drugim wariancie kredyt będzie droższy, ale zachowasz większą płynność finansową. To pojęcie oznacza zdolność do regulowania bieżących zobowiązań i radzenia sobie z nagłymi wydatkami. Mówiąc prościej – masz dostęp do własnych pieniędzy, gdy są potrzebne.

Taka poduszka finansowa może pomóc sfinansować nieoczekiwaną naprawę, leczenie czy okres przejściowych problemów z dochodami. W przypadku przedsiębiorcy zachowane środki mogą okazać się potrzebne do opłacenia faktur, wynagrodzeń lub podatków.

Dlatego przeznaczenie wszystkich oszczędności na wkład własny nie zawsze będzie najlepszym rozwiązaniem. Niższy koszt kredytu jest niewątpliwą korzyścią, ale warto zestawić go z bezpieczeństwem finansowym, jakie daje posiadanie rezerwy gotówki. Czasami rozsądniejszym wyborem jest nieco wyższa rata i większa poduszka finansowa niż maksymalne obniżanie kosztu kredytu kosztem całkowitego wyczerpania oszczędności.

Mit 2. Wkład własny zawsze poprawia zdolność kredytową

To jeden z najczęściej powtarzanych mitów dotyczących finansowania samochodu. W rzeczywistości wkład własny może ułatwić uzyskanie kredytu, ale nie zastąpi odpowiednich dochodów ani dobrej sytuacji finansowej.

Bank, oceniając wniosek kredytowy, analizuje przede wszystkim zdolność do terminowej spłaty zobowiązania. Pod uwagę bierze m.in. wysokość i stabilność dochodów, posiadane zobowiązania, historię kredytową oraz miesięczne obciążenia budżetu. Dopiero na tym tle oceniane są pozostałe parametry finansowania, w tym wkład własny.

Tak więc nie należy traktować wkładu własnego jako sposobu na rozwiązanie wszystkich problemów ze zdolnością kredytową. Jeśli dochody są zbyt niskie w stosunku do planowanego zobowiązania albo historia kredytowa budzi zastrzeżenia banku, even wysoki udział własnych środków może nie wystarczyć do uzyskania finansowania.

Mit 3. Im większy wkład własny, tym lepiej

Wyższy wkład własny nie zawsze przekłada się na proporcjonalnie lepsze warunki. Różnica między wkładem wynoszącym 0% a 20% wartości samochodu może być bardzo wyraźnie widoczna w wysokości rat. Jednak zwiększenie udziału własnych środków z 40% do 50% często przynosi znacznie mniejszą poprawę parametrów kredytu, choć wymaga zaangażowania kolejnych kilkudziesięciu tysięcy złotych.

Dlatego wysokość wkładu własnego warto dopasować do własnej sytuacji finansowej. Celem nie jest przecież wpłacenie jak największej kwoty do banku, lecz znalezienie równowagi między kosztem kredytu a zachowaniem odpowiedniego poziomu oszczędności.

Wkład własny to tylko jeden element układanki

Jak już wiemy, wysokość wkładu własnego wpływa na kwotę finansowania i bezpośrednio przekłada się na miesięczne obciążenie portfela. Nic więc dziwnego, że wiele osób traktuje ją jako główne kryterium oceny opłacalności kredytu. To jednak kolejne uproszczenie.

W praktyce całkowity koszt finansowania zależy od kilku elementów, które wzajemnie na siebie oddziałują. Wkład własny jest tylko jednym z nich. Równie duże znaczenie może mieć okres kredytowania. Nawet stosunkowo niski wkład własny nie musi oznaczać wysokich kosztów, jeśli zobowiązanie zostanie spłacone w krótszym czasie. Z kolei długi okres finansowania może znacząco zwiększyć sumę odsetek, nawet przy wysokim udziale własnych środków.

Istotna jest również struktura rat. W zależności od konstrukcji umowy część kredytów zakłada raty równe, część raty malejące, a niektóre rozwiązania wykorzystują także płatność końcową (ratę balonową). Każdy z tych wariantów wpływa na sposób rozłożenia kosztów w czasie i wysokość miesięcznych zobowiązań.

Nie można też zapominać o oprocentowaniu i prowizji. Dwa kredyty z identycznym wkładem własnym mogą generować zupełnie różne koszty, jeśli różnią się warunkami cenowymi oferowanymi przez bank.

Znaczenie ma również sama kwota finansowania. Wysoki wkład własny przy zakupie drogiego samochodu nie zawsze oznacza niższe zobowiązanie niż niewielki wkład przy znacznie tańszym pojeździe.

Przykład w praktyce – dwa różne kredyty na to samo auto

Zobaczmy to na konkretnym przykładzie z oferty Superauto.pl. Wyobraź sobie, że kupujesz na kredyt Audi Q5 TDI quattro S line Sportback o wartości 287 100 zł. Do wyboru masz dwie możliwości.

W pierwszym wariancie decydujesz się na wkład własny w wysokości 58 tys. zł, czyli około 20% wartości auta. Pozostałą część finansujesz kredytem rozłożonym na 120 miesięcy. Dzięki temu miesięczna rata jest niższa i wynosi 3 590 zł. W efekcie przez cały okres spłaty oddajesz bankowi w samych ratach łącznie 430 800 zł. Po doliczeniu wkładu własnego całkowity wydatek na samochód wyniesie 488 800 zł, z czego czysty koszt finansowania (odsetki i prowizje) to 201 700 zł.

W drugim wariancie rezygnujesz z wkładu własnego i finansujesz całą wartość pojazdu kredytem. Jednocześnie wybierasz krótszy okres spłaty – 60 miesięcy. Miesięczna rata jest wyraźnie wyższa i wynosi 7 108 zł, ale zobowiązanie kończy się szybciej. W tym przypadku suma wszystkich rat to 426 480 zł.

Parametr Wariant 1 Wariant 2
Wkład własny 58 000 zł (20%) 0 zł (0%)
Wartość kredytu (kapitał) 229 100 zł 287 100 zł
Okres finansowania 120 mies. 60 mies.
Miesięczna rata 3 590 zł 7 108 zł
Łączna kwota rat (spłata do banku) 430 800 zł 426 480 zł
Koszt kredytu (odsetki/prowizje) 201 700 zł 139 380 zł
Całkowity wydatek klienta (Raty + Wkład) 488 800 zł 426 480 zł

Na pierwszy rzut oka mogłoby się wydawać, że wariant z wkładem własnym będzie korzystniejszy, ponieważ obniża wysokość finansowanej kwoty. Tymczasem w tym konkretnym zestawieniu kluczową rolę odgrywa nie sam wkład, ale okres kredytowania.

W pierwszym scenariuszu niższa rata wynika przede wszystkim z rozłożenia spłaty na znacznie dłuższy czas. W drugim – mimo braku wkładu własnego – krótszy okres finansowania ogranicza łączną sumę odsetek.

Reasumując, wybierając wariant bez wkładu własnego, ale na krótszy czas, oszczędzasz na czystym koszcie kredytu aż 62 320 zł, mimo że na start nie wyłożyłeś ani grosza.

Ten przykład dobrze pokazuje, że wkład własny nie działa w próżni. Jest jednym z elementów, które wpływają na koszt kredytu, ale ostateczny wynik zależy od całej konstrukcji finansowania – w tym przede wszystkim od czasu spłaty.

Podsumowanie

Czy 30–40 tys. zł lepiej wpłacić do banku na początku transakcji, czy zachować na własnym koncie? Jak pokazują przedstawione przykłady, odpowiedź zależy od znacznie większej liczby czynników niż mogłoby się wydawać.

Wpłata części ceny samochodu z własnych środków może obniżyć ratę i zmniejszyć koszt odsetek, ale jednocześnie ogranicza dostępne oszczędności. Z kolei kredyt bez wkładu własnego nie musi automatycznie oznaczać droższego finansowania, jeśli zostanie odpowiednio skonstruowany pod względem okresu spłaty czy rodzaju rat.

Dlatego przy wyborze kredytu samochodowego nie warto skupiać się wyłącznie na jednym parametrze. Najlepsze efekty przynosi świadome „żonglowanie” wkładem własnym, okresem finansowania, strukturą rat oraz pozostałymi warunkami oferty. Dopiero takie podejście pozwala znaleźć rozwiązanie, które będzie korzystne nie tylko na papierze, ale przede wszystkim dla Twojego budżetu.
Beata Szymańska
Beata Szymańska Beata Szymańska -dziennikarka Nowyosobowy.pl
Strona autora

Od wielu lat piszę, redaguję i analizuję – głównie tematy związane z finansami, ekonomią i motoryzacją. W swoim dorobku mam kilka tysięcy tekstów, z czego pokaźna część dotyczy produktów i usług dla klientów firmowych. Z biegiem czasu wyspecjalizowałam się właśnie w tej tematyce – lubię łączyć liczby z konkretem i podpowiadać, co naprawdę się opłaca. Od lat współpracuje z wieloma redakcjami z branży finansowej i motoryzacyjnej.  Po godzinach zamieniam komputer na błoto – jestem fanką off-roadu i klasycznych aut terenowych. Im więcej kurzu i chromu, tym lepiej.

Zobacz podobne artykuły

Chińczycy pokazali nowego SUV-a i odświe...

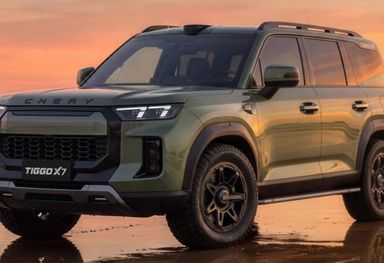
Chińskie Chery rozszerza swoją ofertę SUV-ów o Tiggo X7, który ma łączyć rodzinną funkcjonalność z bardziej offroadowym stylem. Debiutant ma mieć p...

Klaudia Figiel 29.10.2026 8 min

Leasing konsumencki - samochód elektrycz...

Szukasz nowego auta w leasingu i zastanawiasz się, czy wybrać elektryka, czy raczej pełną hybrydę? Przeprowadziliśmy symulację kosztów, aby sprawdz...

Beata Szymańska 26.10.2026 11 min
Renault Espace

Test: Renault Espace E-Tech full hybrid...

Renault Espace przeszło długą drogę od pioniera europejskich minivanów do nowoczesnego SUV-a z napędem hybrydowym. Po ostatniej modernizacji zyskał...

Paweł Bartocha 23.10.2026 14 min
Nissan Leaf

Test: Nissan Leaf dopasował się do obecn...

Przez 15 lat i dwie generacje był klasycznym kompaktowym hatchbackiem, stając się w międzyczasie ikoną samochodu elektrycznego. W najnowszym wciele...

Paweł Bartocha 22.10.2026 15 min
Omoda X

Omoda X debiutuje w Chinach. Takiego kie...

Podczas Chery International User Summit, który odbył się 20 października, zadebiutowała Omoda X – model pokazany po raz pierwszy na świecie. Produc...

Paweł Bartocha 22.10.2026 4 min

Jak rocznik samochodu wpływa na cenę prz...

Czy warto dopłacić do samochodu z rocznika 2027, czy może lepiej wybrać tańszy model z 2026 roku? Różnica w roczniku ma przede wszystkim psychologi...

Klaudia Figiel 21.10.2026 8 min
Dodaj samochód
do porównania
Dodaj jeszcze jedno auto, aby porównać oferty
PORÓWNAJ

Polecane przez Nowyosobowy.pl

  • Audi
  • BMW
  • Mercedes
  • Skoda
  • Dacia
  • Ford
  • Hyundai
  • Kia
  • Opel
  • Renault
  • Peugeot
  • Suzuki
  • Toyota
  • BYD
  • Baic
  • Jaecoo
  • Omoda
  • MG
  • Dacia Sandero
  • Dacia Jogger
  • Ford Kuga
  • Ford Puma
  • Hyundai Tucson
  • Kia Sportage
  • Opel Astra
  • Opel Corsa
  • Peugeot 3008
  • Renault Austral
  • Skoda Octavia
  • Skoda Superb
  • Suzuki Swift
  • Toyota Corolla
  • Toyota C-HR
  • Toyota Yaris
  • Alfa Romeo
  • Aston Martin
  • Audi
  • Baic
  • Bentley
  • Bestune
  • BMW
  • BYD
  • Changan
  • Chery
  • Citroen
  • Cupra
  • Dacia
  • Dodge
  • DR
  • DS
  • EVO
  • Fiat
  • Ford
  • Forthing
  • Gac
  • Geely
  • Genesis
  • GWM
  • Honda
  • Hongqi
  • Hyundai
  • ICH-X
  • Jac
  • Jaecoo
  • Jaguar
  • Jeep
  • Jetour
  • Kia
  • Land Rover
  • Leapmotor
  • Lexus
  • Maserati
  • Mazda
  • Mercedes
  • MG
  • Mini
  • Mitsubishi
  • Nissan
  • Omoda
  • Opel
  • Peugeot
  • Porsche
  • Renault
  • Seat
  • Skoda
  • SsangYong
  • Subaru
  • Suzuki
  • Swm
  • Tesla
  • Tiger
  • Toyota
  • Volkswagen
  • Volvo
  • Xpeng

Dane firmowe

  • Kontakt
  • Kariera
  • Strefa wiedzy
  • Biuro prasowe
  • CSR
  • O nas
  • Magazyn Superauto.pl
  • Magazyn Superauto.pl - Facebook
  • Superauto.pl - Facebook
  • Kalkulator leasingowy
  • Kalkulator kredytowy
  • Nowydostawczy.pl
  • Superauto.pl
  • Chinskiesamochody.pl
  • Polityka prywatności
  • Polityka fotografii
  • Zaufani partnerzy
  • Regulamin
Obserwuj nas na:
2026 - Superauto.pl Sp. z o.o.,
ul. Stalowa 16, 41-506 Chorzów
Jesteśmy częścią
Wirtualna Polska Holding S.A.