3627 opinii z Google Rating
logo
logo logo partnera
  • Nowe
  • Używane
  • Finansowanie
    Finansowanie
    • Leasing

      Nowe i używane samochody osobowe - popularne, premium oraz chińskie. Dla firm i osób prywatnych. Umowa od 24 miesięcy. Rabaty do 30%.

      Sprawdź oferty
    • Wynajem długoterminowy

      Bez wkładu własnego, obowiązku wykupu i zmartwień - wszystko w cenie raty. Umowa od 12 miesięcy. Auta w abonamencie - płacisz i jeździsz.

      Sprawdź oferty
    • Kredyt

      Elastyczny kredyt dla osób prywatnych i firm – pełna własność, pełna swoboda. Nowe i używane samochody z rabatem do 30%.

      Sprawdź oferty
    Wszystkie oferty
  • Strefa wiedzy
  • Kontakt
  • O nas
Zamów rozmowę
Napisz wiadomość
  • Główna
  • Zamknij
    Szukaj
  • Zamknij
    Kontakt
  • Oferty
  • Zamknij
    Menu
  • Nowyosobowy.pl
  • Strefa wiedzy
  • Leasing konsumencki dla osób prywatnych: Jak działa i czy się opłaca?

Leasing konsumencki dla osób prywatnych: Jak działa i czy się opłaca?

Data utworzenia: 26.05.2026 Beata Szymańska
Data modyfikacji: 26.05.2026

Leasing konsumencki (prywatny) umożliwia osobom bez działalności gospodarczej użytkowanie nowego samochodu w zamian za stałą opłatę miesięczną. Finansowanie to charakteryzuje się niższą ratą niż kredyt samochodowy, prostszymi formalnościami oraz trzema opcjami na koniec umowy: wykupem auta, zwrotem do salonu lub wymianą na nowy model. Do podpisania umowy wystarczy dowód osobisty i oświadczenie o dochodach.
Leasing kojarzy Ci się wyłącznie z przedsiębiorcami, firmowym NIP-em i skomplikowanymi odliczeniami podatkowymi? Jeszcze kilka lat temu tak właśnie było. Dziś po nowe auto prosto z salonu może sięgnąć także osoba prywatna, która nie prowadzi żadnej działalności.

Z artykułu dowiesz się o:

Jak działa leasing prywatny? Definicja i zasady w 3 krokach
Kto może otrzymać leasing konsumencki? Wymagania i dokumenty
Leasing a kredyt samochodowy: Poznaj kluczowe różnice
Kto jest właścicielem samochodu? Kwestia własności pojazdu w leasingu - prawa i obowiązki użytkownika
Czynsz inicjalny, rata i wykup – jak dopasować parametry leasingu?
Na co uważać przed podpisaniem umowy? 5 ukrytych pułapek leasingu
Czy leasing konsumencki się opłaca?
FAQ – Najczęstsze pytania o leasing konsumencki

Leasing konsumencki (zwany też prywatnym) coraz częściej staje się alternatywą dla tradycyjnego kredytu samochodowego. Dlaczego? Ponieważ pozwala wyjechać fabrycznie nowym samochodem przy minimalnej kwocie na start i wiąże się ze znacznie niższą miesięczną ratą niż w przypadku finansowania z banku. Jak leasing działa w praktyce, ile kosztuje i na co musisz uważać, jeśli dopiero zaczynasz interesować się tematem? Wyjaśniamy krok po kroku na przykładzie popularnej Kii Sportage.

wyBorek
Chery Tiggo 7 Premium 1.5 T-GDI HEV DCT

Chcesz zobaczyć
więcej?

Nowy
  • Pełna hybryda
  • A

Chery Tiggo 7

Premium 1.5 T-GDI HEV DCT

Cena Superauto: 123 900 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Asystent martwego pola
  • Elektrycznie ustawiany fotel kierowcy
  • Keyless Go
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Lampy przednie w technologii LED
  • Kontrola odległości z tyłu
  • Interfejs Bluetooth
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 8% Rabat z tytułu leasingu 11 000 zł
Leasing netto: 1 698zł 2 089 zł brutto / msc.
wyBorek
Mercedes GLC Coupe 220 d 4-Matic AMG Line

Chcesz zobaczyć
więcej?

Nowy
  • Diesel
  • A

Mercedes GLC

Coupe 220 d 4-Matic AMG Line

Cena Superauto: 290 000 zł brutto
  • Kamera panoramiczna 360
  • Hak
  • Dach panoramiczny
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Keyless Go
  • Siedzenie z pamięcią ustawienia
  • Kamera parkowania tył
  • Apple CarPlay
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Zawieszenie sportowe
  • Tapicerka częściowo skórzana
  • Lampy przednie w technologii LED
  • Ładowanie bezprzewodowe urządzeń
  • System nawigacji satelitarnej
  • Lusterka boczne składane elektrycznie
  • Kierownica sportowa
  • Gniazdo USB
  • Dostęp do internetu
  • Rozkładana tylna kanapa
Oszczędzasz 21% Rabat z tytułu leasingu 74 838 zł
Leasing netto: 3 974zł 4 888 zł brutto / msc.
wyBorek
Chery Tiggo 9 Prestige 1.5 T-GDI Super Hybrid DHT 7os.

Zobacz film
z prezentacją

Chery Tiggo 9 Prestige 1.5 T-GDI Super Hybrid DHT 7os.

Chcesz zobaczyć
więcej?

Nowy
  • Hybryda plug-in
  • A

Chery Tiggo 9

Prestige 1.5 T-GDI Super Hybrid DHT 7os.

Cena Superauto: 182 900 zł brutto
  • System nagłośnienia premium
  • Wyświetlacz typu Head-Up
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Dach panoramiczny
  • Fotele przednie wentylowane
  • Asystent martwego pola
  • Podgrzewana kierownica
  • Fotele z masażem
  • Elektrycznie ustawiany fotel kierowcy
  • Tapicerka skórzana
  • Keyless Go
  • Siedzenie z pamięcią ustawienia
  • Asystent pasa ruchu
  • Park Assistant – asystent parkowania
  • Android Auto
  • Zegary cyfrowe
  • Podgrzewana przednia szyba
  • Lampy przednie w technologii LED
  • Fotele tylne wentylowane
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Autonomiczny system kierowania
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Dostęp do internetu
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 13% Rabat z tytułu leasingu 27 000 zł
Leasing netto: 2 507zł 3 084 zł brutto / msc.
wyBorek
Skoda Superb Drive 2.0 TDI DSG 4x4

Chcesz zobaczyć
więcej?

Nowy
  • Diesel
  • A

Skoda Superb

Drive 2.0 TDI DSG 4x4

Cena Superauto: 184 900 zł brutto
  • Hak
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Keyless Go
  • Kamera parkowania tył
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Kontrola odległości od poprzedzającego pojazdu
  • Ładowanie bezprzewodowe urządzeń
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Tapicerka materiałowa
  • Dostęp do internetu
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 21% Rabat z tytułu leasingu 48 300 zł
Leasing netto: 2 560zł 3 149 zł brutto / msc.
wyBorek
Skoda Kodiaq Drive 1.5 TSI mHEV DSG

Chcesz zobaczyć
więcej?

Nowy
  • Benzyna
  • A

Skoda Kodiaq

Drive 1.5 TSI mHEV DSG

Cena Superauto: 157 900 zł brutto
  • Hak
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Elektrycznie ustawiany fotel kierowcy
  • Keyless Go
  • Kamera parkowania tył
  • Apple CarPlay
  • Asystent pasa ruchu
  • Klimatyzacja automatyczna: 3-strefowa
  • Zegary cyfrowe
  • Podgrzewana przednia szyba
  • Kontrola odległości od poprzedzającego pojazdu
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Kierownica sportowa
  • Isofix
  • Gniazdo USB
  • Tapicerka materiałowa
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 22% Rabat z tytułu leasingu 43 700 zł
Leasing netto: 2 163zł 2 660 zł brutto / msc.
wyBorek
Skoda Kodiaq Drive 1.5 TSI mHEV DSG

Chcesz zobaczyć
więcej?

Nowy
  • Benzyna
  • A

Skoda Kodiaq

Drive 1.5 TSI mHEV DSG

Cena Superauto: 154 900 zł brutto
  • Hak
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Elektrycznie ustawiany fotel kierowcy
  • Keyless Go
  • Kamera parkowania tył
  • Apple CarPlay
  • Asystent pasa ruchu
  • Klimatyzacja automatyczna: 3-strefowa
  • Zegary cyfrowe
  • Podgrzewana przednia szyba
  • Kontrola odległości od poprzedzającego pojazdu
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Kierownica sportowa
  • Isofix
  • Gniazdo USB
  • Tapicerka materiałowa
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 22% Rabat z tytułu leasingu 43 500 zł
Leasing netto: 2 145zł 2 638 zł brutto / msc.
wyBorek
Skoda Kodiaq Drive 2.0 TDI 4x4 DSG

Chcesz zobaczyć
więcej?

Nowy
  • Diesel
  • A

Skoda Kodiaq

Drive 2.0 TDI 4x4 DSG

Cena Superauto: 175 900 zł brutto
  • Hak
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Elektrycznie ustawiany fotel kierowcy
  • Keyless Go
  • Kamera parkowania tył
  • Apple CarPlay
  • Asystent pasa ruchu
  • Klimatyzacja automatyczna: 3-strefowa
  • Zegary cyfrowe
  • Podgrzewana przednia szyba
  • Kontrola odległości od poprzedzającego pojazdu
  • Ładowanie bezprzewodowe urządzeń
  • Interfejs Bluetooth
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Isofix
  • Gniazdo USB
  • Tapicerka materiałowa
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 23% Rabat z tytułu leasingu 52 000 zł
Leasing netto: 2 411zł 2 966 zł brutto / msc.
wyBorek
Skoda Superb Edition 130 1.5 TSI mHEV DSG

Chcesz zobaczyć
więcej?

Nowy
  • Benzyna
  • A

Skoda Superb

Edition 130 1.5 TSI mHEV DSG

Cena Superauto: 145 900 zł brutto
  • Hak
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Keyless Go
  • Kamera parkowania tył
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Kontrola odległości od poprzedzającego pojazdu
  • Ładowanie bezprzewodowe urządzeń
  • Kontrola odległości z przodu
  • Tempomat
  • Lusterka boczne składane elektrycznie
  • Isofix
  • Gniazdo USB
  • Oświetlenie drogi do domu
  • Tapicerka materiałowa
  • Dostęp do internetu
  • Podłokietniki – przód
  • Rozkładana tylna kanapa
Oszczędzasz 26% Rabat z tytułu leasingu 51 850 zł
Leasing netto: 1 999zł 2 459 zł brutto / msc.
wyBorek
Mercedes GLC Coupe 200 d 4-Matic AMG Line

Chcesz zobaczyć
więcej?

Nowy
  • Diesel
  • A

Mercedes GLC

Coupe 200 d 4-Matic AMG Line

Cena Superauto: 282 700 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Hak
  • Dach panoramiczny
  • Fotele przednie wentylowane
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Keyless Go
  • Siedzenie z pamięcią ustawienia
  • Kamera parkowania tył
  • Apple CarPlay
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Zawieszenie sportowe
  • Ładowanie bezprzewodowe urządzeń
  • System nawigacji satelitarnej
  • Lusterka boczne składane elektrycznie
  • Kierownica sportowa
  • Gniazdo USB
  • Dostęp do internetu
  • Rozkładana tylna kanapa
Oszczędzasz 20% Rabat z tytułu leasingu 72 877 zł
Leasing netto: 3 874zł 4 765 zł brutto / msc.
wyBorek
Mercedes GLC Coupe 200 d 4-Matic AMG Line

Chcesz zobaczyć
więcej?

Nowy
  • Diesel
  • A

Mercedes GLC

Coupe 200 d 4-Matic AMG Line

Cena Superauto: 275 300 zł brutto
  • System nagłośnienia premium
  • Tempomat adaptacyjny ACC
  • Kamera panoramiczna 360
  • Hak
  • Asystent martwego pola
  • Podgrzewany fotel kierowcy
  • Keyless Go
  • Siedzenie z pamięcią ustawienia
  • Kamera parkowania tył
  • Apple CarPlay
  • Asystent pasa ruchu
  • Android Auto
  • Zegary cyfrowe
  • Zawieszenie sportowe
  • Tapicerka częściowo skórzana
  • Ładowanie bezprzewodowe urządzeń
  • System nawigacji satelitarnej
  • Lusterka boczne składane elektrycznie
  • Kierownica sportowa
  • Gniazdo USB
  • Dostęp do internetu
  • Rozkładana tylna kanapa
Oszczędzasz 20% Rabat z tytułu leasingu 70 963 zł
Leasing netto: 3 772zł 4 640 zł brutto / msc.

Jak działa leasing prywatny? Definicja i zasady w 3 krokach

Wyobraź sobie, że zamiast kupować samochód na własność, po prostu go „wynajmujesz” na kilka lat od firmy finansowej (leasingodawcy). Firma kupuje dokładnie takie auto, jakie sobie wybierzesz, rejestruje je i ubezpiecza, a następnie - po podpisaniu umowy - przekazuje Ci kluczyki.

Ty stajesz się głównym użytkownikiem pojazdu. Jeździsz nim na co dzień do pracy, wozisz rodzinę na wakacje i tankujesz na stacjach. W zamian płacisz co miesiąc stałą opłatę, czyli ratę leasingową. Co ważne – przez cały czas trwania umowy samochód formalnie należy do firmy leasingowej.

Kiedy umowa dobiega końca, stajesz przed prostym wyborem. Nie musisz wiązać się z autem na stałe. Masz do dyspozycji trzy opcje:

  • Wykupujesz auto na własność za z góry określoną w umowie kwotę (zazwyczaj znacznie niższą niż cena rynkowa pojazdu).
  • Oddajesz kluczyki do firmy leasingowej i kończysz umowę.
  • Zmieniasz auto na zupełnie nowe, podpisujesz kolejną umowę i znowu wyjeżdżasz z salonu nowiutkim pojazdem.

Dobrze obrazuje to przykład Kii Sportage 1.6 T-GDI Anniversary 2WD DCT z oferty portalu nowyosobowy.pl. Katalogowa cena tego świetnie wyposażonego SUV-a to 168 200 zł. Dzięki rabatom cena transakcyjna spada jednak do 127 900 zł. Zamiast wydawać całą tę kwotę naraz lub zadłużać się na pełną wartość auta w formie kredytu, możesz rozłożyć finansowanie np. na 60 miesięcy i cieszyć się samochodem za miesięczną ratę na poziomie 2162 zł brutto.

Kto może otrzymać leasing konsumencki? Wymagania i dokumenty

Leasing konsumencki został stworzony z myślą o osobach prywatnych. Aby z niego skorzystać, nie potrzebujesz firmy, wpisu do CEIDG ani księgowej.

Kto może otrzymać takie finansowanie? Każdy, kto posiada stabilne, legalne źródło dochodu. W praktyce z leasingu prywatnego korzystają:

  • osoby zatrudnione na umowę o pracę,
  • osoby pracujące na umowach cywilnoprawnych (zlecenie, o dzieło),
  • emeryci i renciści,
  • osoby uzyskujące regularne dochody z innych udokumentowanych źródeł (np. z wynajmu nieruchomości).

Firma leasingowa przed wydaniem decyzji musi upewnić się, że Twój domowy budżet udźwignie miesięczną ratę. Choć proces ten przypomina badanie zdolności kredytowej w banku, w leasingu procedury są zazwyczaj prostsze, szybsze i bardziej elastyczne. Do załatwienia formalności najczęściej wystarczą:

  • Dowód osobisty.
  • Pisemne oświadczenie o wysokości uzyskiwanych dochodów.
  • W niektórych przypadkach: wyciąg z konta bankowego z ostatnich 3–6 miesięcy lub zaświadczenie o zatrudnieniu od pracodawcy.

Przy finansowaniu nowych, popularnych modeli proces decyzyjny trwa błyskawicznie. Bardzo często zielone światło i zgodę na finansowanie otrzymasz w zaledwie kilka godzin od złożenia wniosku.

Leasing a kredyt samochodowy - podstawowe różnice

Najważniejsza różnica, z której musisz zdać sobie sprawę, dotyczy prawa własności. Gdy decydujesz się na klasyczny kredyt samochodowy, stajesz się formalnym właścicielem pojazdu (często ze współwłasnością banku jako zabezpieczeniem długu). Twoje nazwisko widnieje w dowodzie rejestracyjnym. Kupujesz auto "na siebie", ale bank pożycza Ci pieniądze na jego pełną wartość, co mocno obciąża Twoją osobistą historię kredytową.

W leasingu przez cały okres umowy to firma finansowa posiada auto. Ty płacisz jedynie za możliwość jego bezproblemowego użytkowania (czyli za spadek wartości samochodu w czasie, gdy z niego korzystasz). Dzięki temu raty leasingowe są odczuwalnie niższe niż raty kredytu bankowego. Dopiero na samym końcu decydujesz, czy chcesz wydać gotówkę na wykupienie auta, czy wolisz oddać pojazd.

Jeżeli chcesz dowiedzieć się więcej o korzyściach, wadach i szczegółach technicznych obu tych rozwiązań, koniecznie przeczytaj nasz szczegółowy przewodnik: Leasing a kredyt samochodowy – poznaj najważniejsze różnice. Dowiesz się z niego, która opcja będzie bezpieczniejsza dla Twojego portfela.

Kto jest właścicielem samochodu? Kwestia własności pojazdu w leasingu - prawa i obowiązki użytkownika

To pytanie powtarza się najczęściej. Właścicielem samochodu jest leasingodawca i to jego dane znajdziesz w dowodzie rejestracyjnym. Ty zostajesz wpisany do umowy jako użytkownik.

Czy to utrudnia życie? W codziennej eksploatacji – w ogóle. Samochodem poruszasz się bez żadnych ograniczeń. Możesz jeździć na zakupy, do pracy czy zabrać znajomych na weekendowy wyjazd w góry. Musisz jednak pamiętać o kilku zasadach, które wynikają z faktu, że dbasz o czyjąś własność:

  • Serwisowanie: Auto musi być serwisowane zgodnie z zaleceniami producenta (najczęściej w Autoryzowanych Stacjach Obsługi – ASO).
  • Zgody: Wyjazd samochodem poza granice Unii Europejskiej może wymagać pisemnej zgody leasingodawcy.
  • Modyfikacje: Montaż haka holowniczego czy oklejenie auta folią również musisz wcześniej skonsultować z firmą finansującą.

Czynsz inicjalny, rata i wykup – jak dopasować parametry leasingu?

Jedną z największych zalet leasingu prywatnego jest jego elastyczność. Konstrukcję umowy możesz niemal dowolnie dopasować do swoich aktualnych możliwości finansowych. Kluczowe są tu trzy pojęcia: czynsz inicjalny (wpłata własna na start), miesięczna rata oraz kwota wykupu.

Zobaczmy, jak to działa na przykładzie wspomnianej wcześniej Kii Sportage z nowyosobowy.pl (cena po rabacie: 127 900 zł). Masz do wyboru kilka zupełnie różnych strategii finansowania:

Strategia „Niski koszt wejścia” (Minimalna wpłata początkowa) Wpłacasz zaledwie 2% wartości auta jako czynsz inicjalny (około 2558 zł). Wykup końcowy ustawiasz na poziomie 10%. W takim scenariuszu Twoja miesięczna rata wyniesie 2581 zł brutto. To idealne rozwiązanie, jeśli nie chcesz zamrażać swoich oszczędności na start i zależy Ci na natychmiastowym odebraniu auta przy minimalnym nakładzie finansowym.

Strategia „Niska rata” (Duża wpłata początkowa) Dysponujesz gotówką i decydujesz się wpłacić na początku aż 30% wartości pojazdu. Dzięki temu radykalnie zmniejszasz kwotę, którą firma musi skredytować. Rata za tę samą Kię Sportage spada wtedy do bardzo atrakcyjnego poziomu 1849 zł brutto miesięcznie. Wyższa wpłata początkowa to doskonały sposób na odciążenie comiesięcznego domowego budżetu.

Strategia „Wymiana co kilka lat” (Wysoki wykup) Wybierasz wpłatę własną na poziom 18%, ale jednocześnie ustawiasz wysoki wykup końcowy – na poziomie aż 30%. Efekt? Twoja miesięczna rata wynosi zaledwie 1817 zł brutto. Dlaczego tak mało? Ponieważ duża część wartości samochodu została "zamrożona" w ostatniej racie wykupowej. Tę opcję najchętniej wybierają osoby, które od początku wiedzą, że po 3 lub 5 latach po prostu oddadzą auto dealerowi i przesiądą się do kolejnego nowego modelu, zupełnie nie przejmując się końcowym wykupem.

W tradycyjnym kredycie bankowym zasady są znacznie bardziej sztywne i rzadko dają możliwość tak swobodnego żonglowania parametrami.

Na co uważać przed podpisaniem umowy? 5 ukrytych pułapek leasingu

Niska rata w folderze reklamowym potrafi skutecznie zawrócić w głowie. Pamiętaj jednak, że diabeł tkwi w szczegółach umowy. Zanim złożysz swój podpis pod dokumentami, dokładnie przeanalizuj poniższe elementy.

Wysokość wykupu – niska rata dziś, duży wydatek później

Pamiętaj o prostej zasadzie: im niższa rata miesięczna przy tej samej wpłacie własną, tym wyższa będzie kwota wykupu końcowego. Jeśli od początku planujesz, że po zakończeniu umowy chcesz zatrzymać samochód na własność, upewnij się, że będziesz dysponować odpowiednią gotówką na wykup, gdy nadejdzie ostatni miesiąc kontraktu.

Limit kilometrów – pułapka na długie dystanse

Większość umów leasingu konsumenckiego zawiera tzw. roczny lub całkowity limit przebiegu auta (np. 15 000 lub 20 000 km rocznie). Dla kierowcy poruszającego się głównie po mieście to w zupełności wystarczy. Jeśli jednak dużo podróżujesz zawodowo lub prywatnie, przekroczenie limitu będzie wiązało się z dopłatą za każdy nadprogramowy kilometr przy zwrocie pojazdu. Oszacuj swój realny przebieg z zapasem.

Rozliczenie uszkodzeń, czyli „normalne zużycie”

Ponieważ po 3–5 latach musisz oddać auto firmie leasingowej, rzeczoznawca dokładnie oceni jego stan. Drobne, naturalne ślady użytkowania (np. mikro-ryski od myjni) są akceptowalne. Jednak głębokie przerysowania lakieru, pęknięte plastiki wewnątrz czy zniszczone krawędzie felg od krawężników zostaną zakwalifikowane jako zużycie ponadnormatywne. Firma leasingowa może wtedy wystawić fakturę za naprawę tych elementów.

Ubezpieczenie (OC, AC i bardzo ważny GAP)

Leasingowane auto musi posiadać pełen pakiet ubezpieczeń (OC + AC). Firmy finansowe oferują swoje pakiety (wygodne, bo koszt można doliczyć do raty), ale warto sprawdzić, czy ubezpieczenie na własną rękę nie wyjdzie taniej (choć czasem wymaga to opłaty za zgodę na zewnętrzną polisę).

Kluczowe w leasingu jest ubezpieczenie GAP (ubezpieczenie od straty finansowej). Chroni Cię ono w sytuacji najgorszej: kradzieży auta lub szkody całkowitej (np. poważnego wypadku). Standardowe AC wypłaci odszkodowanie równe wartości auta z dnia szkody. Ponieważ samochody szybko tracą na wartości, ta kwota może nie wystarczyć na spłatę pozostałych rat leasingowych. GAP pokrywa tę różnicę, dzięki czemu nie zostaniesz bez samochodu, za to z długiem wobec leasingodawcy.

Wcześniejsze zakończenie leasingu i cesja

Umowę leasingu podpisujesz na sztywno określony czas (np. 3 lub 4 lata). Życie potrafi jednak pisać różne scenariusze (utrata pracy, powiększenie rodziny itp.). Wcześniejsze zerwanie umowy z własnej woli bywa kosztowne i skomplikowane. Na szczęście istnieje świetne rozwiązanie, a jest nim cesja leasingu. Pozwala ono – za zgodą firmy finansowej – przepisać trwającą umowę wraz z autem na innego kierowcę (np. znajomego lub osobę z ogłoszenia), który po prostu przejmie spłacanie Twoich rat.

Czy leasing konsumencki się opłaca?

To zależy od Twoich priorytetów. Leasing prywatny będzie dla Ciebie idealnym wyborem, jeśli:

  • Chcesz jeździć nowoczesnym, bezpiecznym i bezawaryjnym samochodem na gwarancji.
  • Nie masz lub nie chcesz wydawać kilkudziesięciu (bądź kilkuset) tysięcy złotych na zakup auta za gotówkę.
  • Zależy Ci na jak najniższym miesięcznym koszcie użytkowania pojazdu.
  • Lubisz technologiczne nowinki i chcesz o 3–4 lata wymieniać samochód na nowy model.
  • Nienawidzisz procesu sprzedaży używanego auta na rynku wtórnym (problemów z marudnymi kupcami, wystawiania ogłoszeń).

Jeśli natomiast Twoim nadrzędnym celem jest pełna niezależność i posiadanie samochodu "na własność" od pierwszego dnia, tradycyjny kredyt samochodowy może okazać się lepszą ścieżką. Przed podjęciem ostatecznej decyzji odpowiedz sobie na jedno zasadnicze pytanie: Chcesz samochód posiadać, czy po prostu wygodnie i bezstresowo z niego korzystać?

Czytaj więcej: Jak kupić nowy samochód w 2026? Kompleksowy poradnik dla klienta indywidualnego

FAQ – Najczęstsze pytania o leasing konsumencki

Czy leasing konsumencki daje jakieś korzyści podatkowe?

Nie. Ponieważ bierzesz finansowanie jako osoba prywatna (nie na firmę), nie możesz wrzucić rat w koszty uzyskania przychodu ani odliczyć podatku VAT. Tutaj zyskujesz przede wszystkim wygodę, elastyczność i możliwość jazdy nowym autem przy niskim zaangażowaniu własnej gotówki.

Czy oprocentowanie leasingu może się zmieniać?

To zależy od podpisanej umowy. Na rynku znajdziesz oferty ze stałym oprocentowaniem (Twoja rata nie zmieni się nawet o grosz przez cały okres trwania umowy, co ułatwia planowanie domowego budżetu) oraz ze zmiennym oprocentowaniem, gdzie rata zależy od stawek rynkowych i decyzji Rady Polityki Pieniężnej dotyczących stóp procentowych. Przed podpisaniem dokumentów zawsze upewnij się, jaki wariant wybierasz.

Czy leasing konsumencki jest trudniejszy do uzyskania niż kredyt?

Zazwyczaj jest łatwiejszy. Ponieważ przez cały okres umowy to firma leasingowa jest właścicielem pojazdu, stanowi on dla niej naturalne zabezpieczenie. Z tego powodu formalności są maksymalnie uproszczone, a wymagania wobec Twojej zdolności finansowej bywają łagodniejsze niż w przypadku restrykcyjnych, tradycyjnych kredytów bankowych.
Beata Szymańska
Beata Szymańska Beata Szymańska -dziennikarka Nowyosobowy.pl
Strona autora

Od wielu lat piszę, redaguję i analizuję – głównie tematy związane z finansami, ekonomią i motoryzacją. W swoim dorobku mam kilka tysięcy tekstów, z czego pokaźna część dotyczy produktów i usług dla klientów firmowych. Z biegiem czasu wyspecjalizowałam się właśnie w tej tematyce – lubię łączyć liczby z konkretem i podpowiadać, co naprawdę się opłaca. Od lat współpracuje z wieloma redakcjami z branży finansowej i motoryzacyjnej.  Po godzinach zamieniam komputer na błoto – jestem fanką off-roadu i klasycznych aut terenowych. Im więcej kurzu i chromu, tym lepiej.

Zobacz podobne artykuły

Chińczycy pokazali nowego SUV-a i odświe...

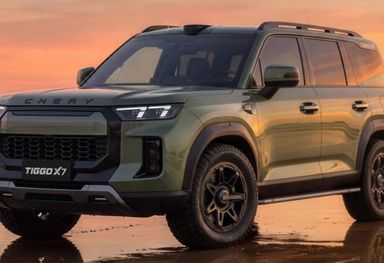
Chińskie Chery rozszerza swoją ofertę SUV-ów o Tiggo X7, który ma łączyć rodzinną funkcjonalność z bardziej offroadowym stylem. Debiutant ma mieć p...

Klaudia Figiel 29.10.2026 8 min

Leasing konsumencki - samochód elektrycz...

Szukasz nowego auta w leasingu i zastanawiasz się, czy wybrać elektryka, czy raczej pełną hybrydę? Przeprowadziliśmy symulację kosztów, aby sprawdz...

Beata Szymańska 26.10.2026 11 min
Renault Espace

Test: Renault Espace E-Tech full hybrid...

Renault Espace przeszło długą drogę od pioniera europejskich minivanów do nowoczesnego SUV-a z napędem hybrydowym. Po ostatniej modernizacji zyskał...

Paweł Bartocha 23.10.2026 14 min
Nissan Leaf

Test: Nissan Leaf dopasował się do obecn...

Przez 15 lat i dwie generacje był klasycznym kompaktowym hatchbackiem, stając się w międzyczasie ikoną samochodu elektrycznego. W najnowszym wciele...

Paweł Bartocha 22.10.2026 15 min
Omoda X

Omoda X debiutuje w Chinach. Takiego kie...

Podczas Chery International User Summit, który odbył się 20 października, zadebiutowała Omoda X – model pokazany po raz pierwszy na świecie. Produc...

Paweł Bartocha 22.10.2026 4 min

Jak rocznik samochodu wpływa na cenę prz...

Czy warto dopłacić do samochodu z rocznika 2027, czy może lepiej wybrać tańszy model z 2026 roku? Różnica w roczniku ma przede wszystkim psychologi...

Klaudia Figiel 21.10.2026 8 min
Dodaj samochód
do porównania
Dodaj jeszcze jedno auto, aby porównać oferty
PORÓWNAJ

Polecane przez Nowyosobowy.pl

  • Audi
  • BMW
  • Mercedes
  • Skoda
  • Dacia
  • Ford
  • Hyundai
  • Kia
  • Opel
  • Renault
  • Peugeot
  • Suzuki
  • Toyota
  • BYD
  • Baic
  • Jaecoo
  • Omoda
  • MG
  • Dacia Sandero
  • Dacia Jogger
  • Ford Kuga
  • Ford Puma
  • Hyundai Tucson
  • Kia Sportage
  • Opel Astra
  • Opel Corsa
  • Peugeot 3008
  • Renault Austral
  • Skoda Octavia
  • Skoda Superb
  • Suzuki Swift
  • Toyota Corolla
  • Toyota C-HR
  • Toyota Yaris
  • Alfa Romeo
  • Aston Martin
  • Audi
  • Baic
  • Bentley
  • Bestune
  • BMW
  • BYD
  • Changan
  • Chery
  • Citroen
  • Cupra
  • Dacia
  • Dodge
  • DR
  • DS
  • EVO
  • Fiat
  • Ford
  • Forthing
  • Gac
  • Geely
  • Genesis
  • GWM
  • Honda
  • Hongqi
  • Hyundai
  • ICH-X
  • Jac
  • Jaecoo
  • Jaguar
  • Jeep
  • Jetour
  • Kia
  • Land Rover
  • Leapmotor
  • Lexus
  • Maserati
  • Mazda
  • Mercedes
  • MG
  • Mini
  • Mitsubishi
  • Nissan
  • Omoda
  • Opel
  • Peugeot
  • Porsche
  • Renault
  • Seat
  • Skoda
  • SsangYong
  • Subaru
  • Suzuki
  • Swm
  • Tesla
  • Tiger
  • Toyota
  • Volkswagen
  • Volvo
  • Xpeng

Dane firmowe

  • Kontakt
  • Kariera
  • Strefa wiedzy
  • Biuro prasowe
  • CSR
  • O nas
  • Magazyn Superauto.pl
  • Magazyn Superauto.pl - Facebook
  • Superauto.pl - Facebook
  • Kalkulator leasingowy
  • Kalkulator kredytowy
  • Nowydostawczy.pl
  • Superauto.pl
  • Chinskiesamochody.pl
  • Polityka prywatności
  • Polityka fotografii
  • Zaufani partnerzy
  • Regulamin
Obserwuj nas na:
2026 - Superauto.pl Sp. z o.o.,
ul. Stalowa 16, 41-506 Chorzów
Jesteśmy częścią
Wirtualna Polska Holding S.A.